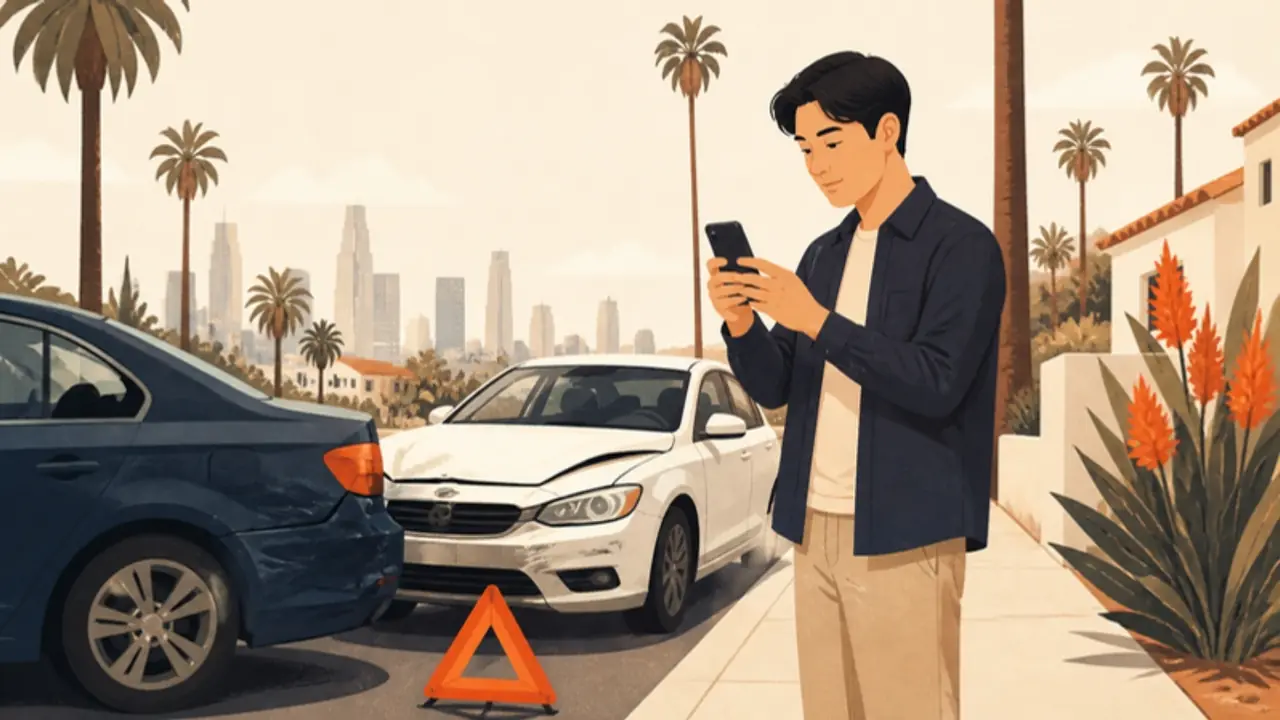
LA 자동차 사고 났을 때 대처 순서
안전 확보 → 911 → 사진·정보 교환 → 병원 → 보험 통보 순서로. 재산피해 $1,000 초과 또는 부상·사망이면 10일 안에 DMV에 SR-1을 내야 합니다.
*2026년 10월 기준 일반 정보이며 법률·보험 자문이 아닙니다. 출처는 글 맨 아래에 있고, 규정은 바뀔 수 있으니 중요한 결정 전에는 해당 기관이나 전문가에게 확인하세요.*
사고 직후 현장에서는 무엇을 해야 하나요?
- 안전부터. 비상등을 켜고, 차가 움직이면 갓길이나 주차장으로 옮깁니다. 움직이지 않으면 차에서 내려 가드레일 바깥쪽으로 피하세요.
- 다친 사람이 있거나 위험하면 911. 통증은 몇 시간 뒤에 오기도 하니 "괜찮아요"라고 단정하지 마세요.
- 사진·영상. 차량 네 방향(번호판 포함), 양쪽 차의 파손 부위, 도로 표지·신호·파편 위치를 찍습니다.
- 정보 교환. 이름, 면허증, 번호판, 보험사와 증권 번호, 전화번호를 받고 목격자 연락처도 받아 두세요.
- 사과나 과실 인정은 피하세요. 현장에서는 사실만 말하는 편이 안전합니다.
Are you okay? Let's exchange information.
(괜찮으세요? 정보를 교환합시다.)
Can I see your driver license and insurance card? I'll show you mine.
(면허증과 보험 카드를 보여주실래요? 제 것도 보여드리겠습니다.)
I'd like to file a police report. Can I get the report number?
(경찰 리포트를 만들고 싶습니다. 리포트 번호를 받을 수 있을까요?)
경찰 리포트는 꼭 받아야 하나요?
부상이 있거나 음주·뺑소니가 의심되면 경찰이 출동하고, 그때 리포트 번호를 받아 두세요. 경미한 사고라 경찰이 오지 않아도 관할 경찰서(고속도로는 CHP)에 리포트 가능 여부를 문의해 보세요. 보험 청구나 분쟁 때 근거 자료가 됩니다.
DMV에 따로 신고해야 하나요? (SR-1)
네, 해당되면 보험사·경찰 신고와 별도로 해야 합니다.
- 조건: 부상(경미해도) 또는 사망이 있거나, 재산피해가 $1,000를 넘을 때
- 기한: 사고 후 10일 이내
- 양식: SR-1. 온라인으로 낼 수 있고, 보험 에이전트나 변호사가 대신 제출하는 것도 가능합니다.
내 과실이 아니어도 조건에 해당하면 대상입니다. 자세한 기준은 DMV 안내에서 확인하세요.
병원은 언제 가야 하나요?
목·허리 통증, 두통, 어지럼증은 하루 이틀 뒤에 나타나곤 합니다. 가능하면 당일 또는 이틀 안에 진료를 받고 진단서·영수증을 모두 보관하세요. 증상이 있는데 진료를 미루면 사고와의 관련성을 설명하기 어려워질 수 있습니다. 치료 중이라면 의사가 정한 일정대로 꾸준히 받는 것이 기록상 도움이 됩니다.
병원비는 과실 여부가 정해지기 전에는 누가 낼지 불분명할 수 있습니다. 내 자동차보험에 MedPay(과실과 관계없이 의료비를 보상하는 선택 담보)가 있으면 활용할 수 있습니다. 이 담보와 한도는 증권에서 확인하세요. 병원이 치료비를 나중에 합의금에서 받는 방식(lien)을 제안하면 조건을 서면으로 받고, 계약 전에 내용을 꼼꼼히 읽으세요.
내 보험과 상대 보험, 어디에 청구하나요?
- 내 보험사에는 어떤 경우든 사고를 알리세요. 나중에 통지가 늦어 문제가 되는 일을 막기 위해서입니다.
- 상대 과실이 분명하면 상대 보험사에 수리비·치료비 등을 청구할 수 있습니다.
- 과실이 애매하거나 내 과실이면 내 충돌(collision) 담보로 수리하고 자기부담금(deductible)을 냅니다.
클레임을 시작하면 이렇게 정리해 두세요.
상대 과실 사고에서는 수리 후에도 차 가치가 떨어지는 감가손실(diminished value) 을 청구할 수 있는지 확인해 볼 만합니다. 내 보험에는 보통 이런 지급 의무가 없습니다.
수리 업체와 견인은 어떻게 고르나요?
- 수리 업체는 내가 선택할 수 있습니다. 보험사가 업체를 추천할 수는 있지만 강제할 수 없습니다(CDI 안내).
- 견적은 항목별 내역으로 받고, 순정(OEM)·호환 부품 구분과 예상 수리 기간을 서면으로 확인하세요.
- 빈칸이 있는 위임서에는 서명하지 마세요.
- 사고 현장에 나타난 견인 기사가 업체를 정해 주더라도, 목적지와 보관료를 먼저 확인하세요. 경찰·CHP가 지정한 견인은 별도 절차가 있을 수 있으니 현장에서 물어보세요.
자동차 업소와 보험 업소 목록에서 지역별로 찾아볼 수 있습니다. 차량 구매 관련은 중고차 구매 가이드를 참고하세요.
렌터카 비용은 누가 내나요?
내 보험에 렌터카 특약이 있으면 한도와 일수를 확인하고 영수증을 모두 보관하세요. 상대 과실이면 수리 기간 동안 차를 쓰지 못한 손해(loss of use)를 상대 보험사에 청구할 수 있는지 어저스터에게 물어보세요. 수리가 길어질 것 같으면 한도가 바닥나기 전에 보험사에 미리 알리는 것이 좋습니다.
최소 책임보험 한도는 얼마인가요?
캘리포니아 최소 책임 한도는 SB 1107에 따라 올랐고, 보험증 갱신 시점부터 적용됩니다.
| 항목 | 이전 | 현재 | 2035-01-01 예정 |
|---|---|---|---|
| 1인 부상 | $15,000 | $30,000 | $50,000 |
| 사고당 부상 합계 | $30,000 | $60,000 | $100,000 |
| 재물 손해 | $5,000 | $15,000 | $25,000 |
최소 한도는 큰 사고의 실제 손해보다 작을 수 있습니다. 상대가 이 한도만 갖고 있다면 부족분은 아래의 UIM으로 메우게 됩니다. 저소득 운전자를 위한 저가 보험(CLCA)은 한도가 더 낮으니(1인 $10,000 / 사고당 $20,000 / 재물 $3,000) 가입 시 확인하세요.
상대가 무보험이거나 뺑소니면 어떻게 되나요?
IRC 추정으로 캘리포니아 운전자의 약 5명 중 1명(20.4%, 2023년 데이터)이 무보험입니다. 추정치이며 실측값은 아닙니다.
- UM (Uninsured Motorist): 상대가 무보험이거나 잡히지 않을 때 내 보험이 내 손해를 보상합니다.
- UIM (Underinsured Motorist): 상대 한도가 부족할 때 차액을 내 보험이 보상합니다.
- 보험사는 UM/UIM을 반드시 제안해야 하고, 거절은 서면으로 해야 합니다. 의무 가입은 아닙니다.
내 증권에서 UM/UIM 항목과 한도를 지금 확인해 보세요. 뺑소니를 당했다면 바로 911과 경찰 리포트, 주변 상가 CCTV 확인, 목격자 연락처 확보가 핵심입니다.
변호사는 언제 필요한가요?
부상 치료가 길어지거나, 과실 다툼이 있거나, 보험사가 합의서에 서명을 재촉할 때 상담을 고려하세요. 합의서에 서명하면 이후 추가 청구가 어려울 수 있으므로 서명 전에 내용을 확인해야 합니다. 교통사고 사건은 성공보수 방식이 흔하다고 알려져 있지만 조건은 계약서로 직접 확인하세요. 캘리포니아 변호사 자격 여부를 확인하고, 치료도 받기 전에 병원부터 소개하거나 결과를 장담하는 곳은 신중히 보세요. 변호사 업소에서 한국어 상담이 가능한 곳을 찾아볼 수 있으며, 통역이 필요하면 보험사와 병원에 한국어 통역을 요청해 보세요.
부록: 차에 넣어둘 사고 체크 카드
소송·청구 기한
기한은 사고 유형에 따라 다르며 아래는 일반적으로 알려진 기준입니다. 정확한 기한은 변호사나 해당 기관에 확인하세요.
| 청구 | 일반적인 기한 | 비고 |
|---|---|---|
| 신체 부상 소송 | 사고일로부터 약 2년 | 시효 계산은 상황에 따라 달라질 수 있음 |
| 재산(차량) 손해 소송 | 사고일로부터 약 3년 | 〃 |
| 정부 기관 상대 청구(버스, 관용차 등) | 6개월 안에 서면 청구 | 신체 부상·사망·동산 손해 기준. 기한이 지나면 별도 절차가 필요 |
| DMV 사고 보고(SR-1) | 사고 후 10일 | 부상·사망 또는 재산피해 $1,000 초과 시 |
관련 가이드: 운전면허 가이드
이 글처럼 마감이 있는 생활 정보, 놓치지 않게 알림으로 받아 보세요.
🗂️ 여권·면허 만료일 넣어 두면 기기가 미리 알려요 → 내 마감 지갑알림 전송에만 쓰고 광고에 쓰지 않아요. 개인 만료일은 서버로 보내지 않아요.
공식 출처
이 글은 일반 정보이며 법률·세무·의료 자문이 아닙니다. 개인 상황은 관련 분야 전문가나 공식 기관에 확인하세요. 틀린 내용을 발견하셨다면 정정 요청을 보내 주세요.
다음에 읽을 글
 건강·안전치과 비용·보험 가이드, 견적서 읽고 상담받는 법미국 치과비는 치과마다 달라 금액보다 견적서 구성이 중요합니다. 항목별 서면 견적, 보험의 연간 한도와 대기기간, 사전 승인, 2곳 이상 상담을 챙기세요.2026-10-12 검토
 건강·안전LA·OC 재난 대비 가이드 (지진·산불·정전)72시간 키트, 대피 경보 구분, 지진보험 디덕터블, 정전 때 냉장고 음식 기준을 한 번에 정리했습니다.2026-10-12 검토